運命の物件を逃さない 「購入申込」と「契約」の鉄則
運命の物件を逃さない
「購入申込」と「契約」の鉄則
1. 「買付証明書」とは?
スピードと交渉のバランス
見学をして「この家が欲しい!」と思ったら、まずは書面で意思表示を。
口頭で「買います」と言うだけでは物件を押さえることはできません。
交渉のスタートライン
「私はこの物件を○○万円で買いたいです」という売主様への正式なラブレター。これを提出して初めて交渉権が得られます。
法的拘束力はない
この時点ではキャンセルしても違約金は発生しませんが、安易なキャンセルは信用に関わるため禁物です。
「一番手」の確保
不動産は原則「早い者勝ち」。人気物件は数時間の差で二番手になり、購入できなくなるケースも多々あります。
2. 価格交渉を通すための「3つの条件」
ただ「安くして」と言うだけでは断られます。
交渉を成功させるには戦略が必要です。
① ローン事前審査済み
売主様が最も恐れるのは「契約したのにローン落ちで白紙になる」こと。「銀行承認済み(=支払い能力がある)」という証明が強力な武器になります。
② スケジュール調整
「来週すぐに契約します」「引き渡しは売主様の都合に合わせます」など、相手の条件に歩み寄ることで、その対価として値引きを引き出しやすくなります。
③ 現実的な端数交渉
「2980万円→2500万円」といった無謀な交渉は取引自体を断られます。「80万円の端数を切ってくれたら即決する」といった現実的なラインを攻めるのが鉄則です。
3. 契約前の最重要イベント
「重要事項説明(重説)」
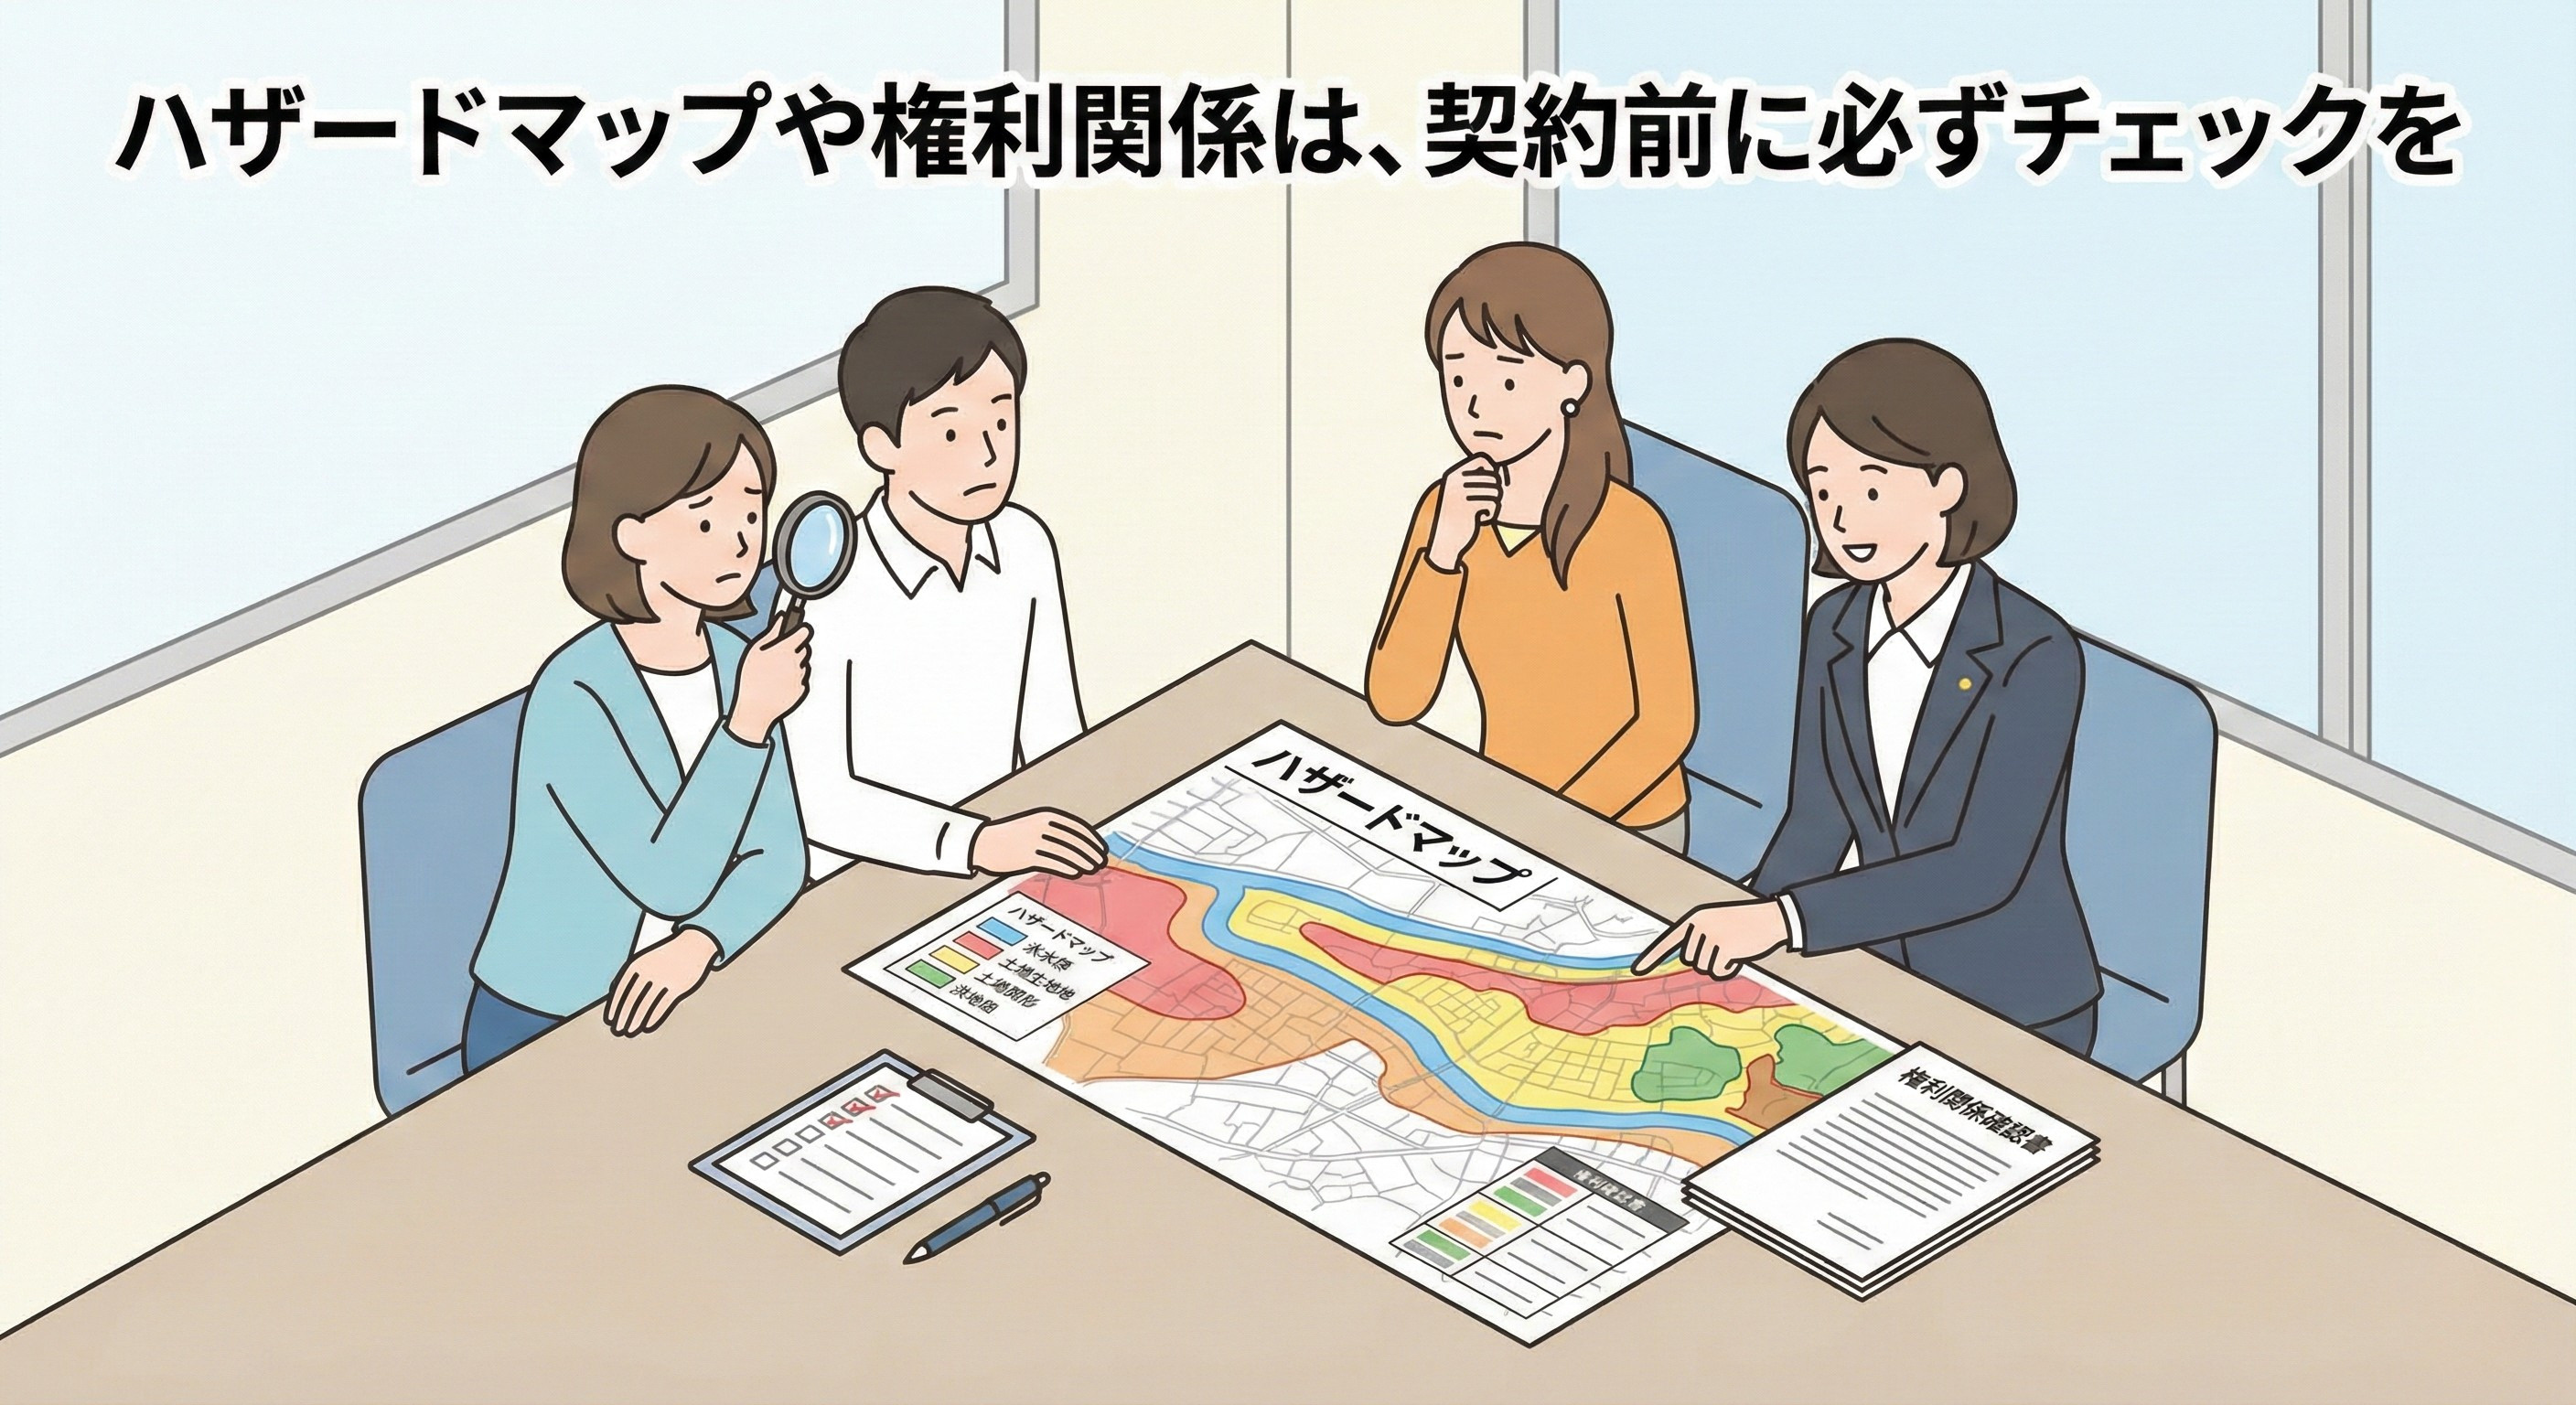
契約直前に宅建士から読み上げられる「物件の説明書」です。
難しい用語が多いですが、以下の点は必ず確認してください。
- ハザードマップ: 浸水・土砂災害のリスクは?
- インフラ: 水道管の口径や私道の権利関係は?
- 契約不適合責任: 雨漏り等の保証期間は?
- ローン特約期日: 万が一審査落ちした際の白紙解約期限は?
署名・捺印をすると「知らなかった」は通用しません。
疑問点はその場で質問し、納得してからハンコを押しましょう。
4. 契約当日の流れと「手付金」のルール
いよいよ売主様と対面し、契約書を取り交わします。
この日から法的拘束力が発生します。
当日に用意するもの
- 手付金(現金または振込)
- 実印(認印は不可)
- 本人確認書類(免許証など)
- 収入印紙(1〜3万円程度)
- 仲介手数料の半金
手付金は戻ってこない?
手付金は最終的に代金の一部になりますが、自己都合でキャンセルする場合は「放棄(没収)」となります。(売主都合キャンセルの場合は倍返し)。
「簡単にキャンセルできない重みのある契約」であることを理解しましょう。
5. 福岡・糟屋エリアの人気物件はこう動く
⚡ 土日のスピード勝負
新着物件が金曜に出ると土日に見学が集中します。人気エリア(糟屋郡や福岡市東区)では、日曜夜には一番手が入ることが多く、「週明けに返事します」では間に合いません。
満額申し込みの優先
「200万値引きのAさん」と「満額のBさん」なら、当然Bさんが選ばれます。どうしても欲しい人気物件なら、あえて交渉せず満額で一番手を確保する判断も必要です。
6. 契約後の「うっかり」に注意
(ローン本審査対策)
契約が終わっても油断は禁物です!
契約後に行う「本審査」の期間中に以下の行動をすると、審査に落ちて契約が白紙(手付金没収のリスクも)になる可能性があります。
- × 新たな借入れ(車のローン、リボ払いなど)
- × クレジットカードの支払滞納
- × 転職・退職(審査は今の勤務先で行われます)
家具や家電をローンで買うのは、必ず「鍵を受け取ってから」にしてください。
7. よくある質問 (Q&A)
申込金を支払う必要はありますか?
最近は減っていますが、新築物件などで数万円〜10万円程度の「申込証拠金」が必要な場合があります。紙の申込書のみが一般的です。
夫婦共有名義にするか迷っています。
借入額UPや控除のメリットがある反面、贈与税や離婚時のリスクもあります。契約前に担当者や司法書士にご相談ください。
契約から入居までの期間は?
空家なら約1ヶ月〜1.5ヶ月。居住中やリフォーム有りの場合は2〜3ヶ月が目安です。契約時に調整します。