住宅ローン審査の裏側|転職・自営業でも福岡で家を買うための加点術
住宅ローン審査の「裏側」を徹底攻略
転職・自営業でも福岡で夢のマイホームを
この記事のまとめ
福岡市や糟屋郡(宇美・志免・粕屋・新宮・須恵・久山・篠栗)で不動産購入を検討される際、最大の不安要素は「住宅ローン審査」です。特に、転職直後や自営業者の方は「自分には無理だ」と諦めてしまうケースが散見されます。しかし、2026年現在の金融市場は、単なる勤続年数よりも「職能の連続性」や「事業の将来性」を重視する傾向にあります。本記事では、審査を通すための「加点ポイント」の作り方と、仲介手数料を削減して審査を有利に進める戦略を、地元密着の専門家が詳しく解説します。
Q1. 転職してすぐでも、住宅ローンは組めるのでしょうか?
結論、勤続1年未満であっても住宅ローンを組むことは十分に可能です。
かつては「勤続3年以上」が絶対条件のように語られていましたが、現代の福岡・糟屋郡エリアではキャリアアップのための転職が一般的。銀行側も「期間」そのものより「なぜ転職したのか」「今の仕事に将来性はあるか」という中身を重視しています。特に同業種間での転職や、国家資格(看護師、ITエンジニア、士業など)を活かした転職であれば、実質的に「継続雇用」として評価されるケースが増えています。
あわせて読みたい:
福岡市・糟屋郡の不動産市場動向と2026年の予測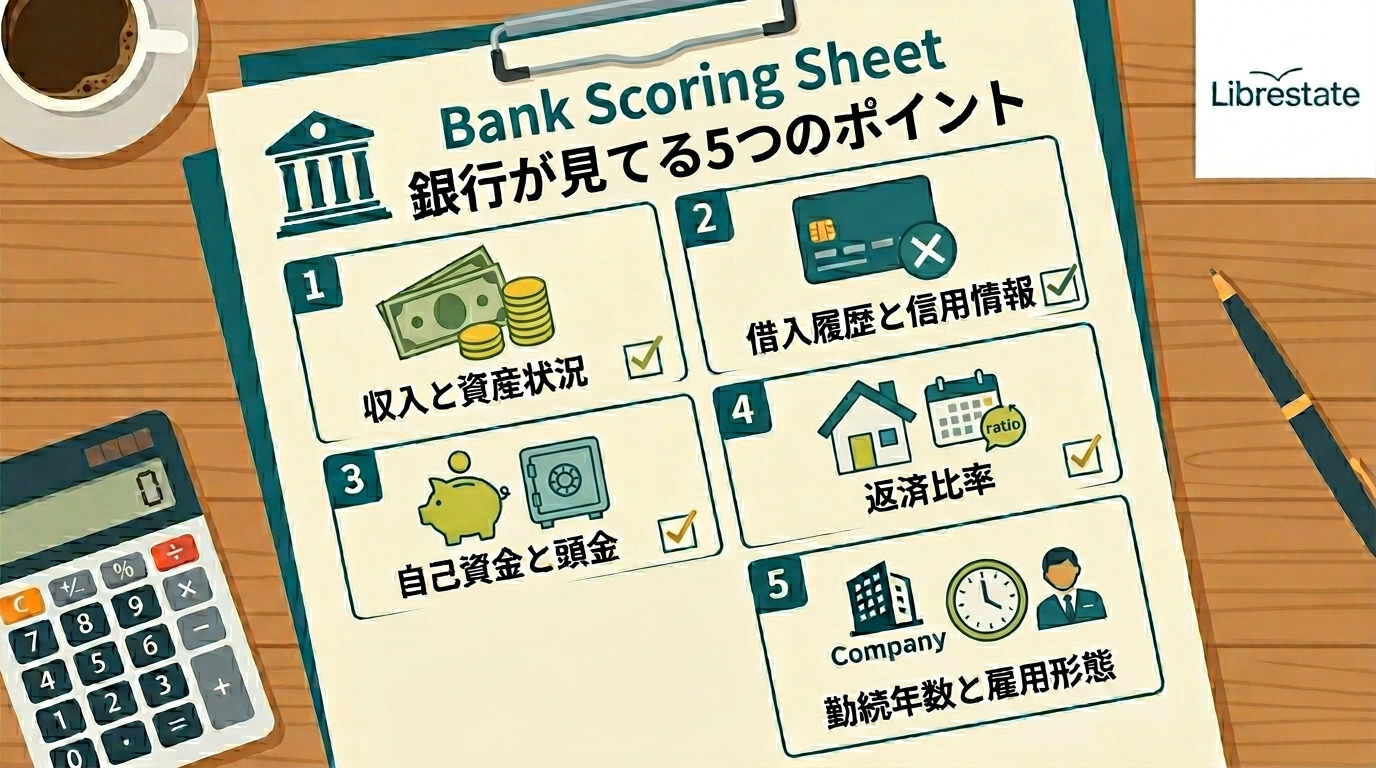
Q2. 自営業者が銀行の「信頼」を勝ち取るための準備術
自営業やフリーランスの方は、サラリーマンよりも審査がシビアなのは事実です。一般的には「確定申告3期分の平均所得」で返済能力が判断されます。ここで陥りやすい罠が、節税を優先して「所得」を低く申告しすぎてしまうこと。
2026年現在の攻略法は、減価償却費などの「現金を伴わない経費」を銀行に正しく評価してもらうことです。また、志免町や宇美町などで地域に密着した事業を展開されている方は、地元銀行(西日本シティ銀行や福岡銀行等)を活用することで、事業の将来性を加味した柔軟な審査を受けられる可能性が高まります。
- ✅ 納税、社会保険料の未納・滞納がないことを証明する
- ✅ 事業用の借入金を整理し、個人の信用度を高める
- ✅ 銀行が納得できる「事業計画書」を任意提出する
↑ 審査に通るか不安な方も、まずは物件価値の把握から始めましょう ↑
Q3. 福岡・糟屋郡エリア別の担保評価と審査への影響
銀行は「人」だけでなく「物件」も厳しく審査します。将来的に価値が落ちにくいエリアの物件は、銀行にとっての「担保価値」が高く、審査が通りやすくなる傾向にあります。
| 自治体名 | 不動産市場の動向 | ローン審査への影響 |
|---|---|---|
| 福岡市(東区・博多区等) | 人口流入が続き、利便性が極めて高い。地価は右肩上がり。 | 担保評価が高く、低い金利での満額回答が出やすい。 |
| 新宮町・粕屋町 | 全国トップクラスの人口増加率。子育て世代に絶大な人気。 | 流通性が非常に高く、ネット銀行等のシビアな審査でも高評価。 |
| 志免町・須恵町・宇美町 | 住環境と価格のバランスが良く、安定した戸建需要。 | 地元地銀の融資姿勢が積極的で、審査の柔軟性が高い。 |
| 久山町・篠栗町 | 自然豊かで広い敷地を求める層に特化した市場。 | 調整区域等の規制に注意が必要。プロによる事前調査が必須。 |
Q4. 今からでも間に合う!住宅ローン「加点ポイント」の作り方
審査は「減点」を防ぐだけでなく、「加点」を積み上げることが承認への近道です。
既存借入の「整理」と「解約」
車のローンやリボ払いは完済し、クレジットカードのキャッシング枠は解約しましょう。枠があるだけで借入とみなされ、返済比率を圧迫します。
パートナーとの「収入合算」
単独では届かない希望額も、夫婦で合算すれば可能性が広がります。パートや契約社員でも合算できる銀行を選ぶことが戦略の第一歩です。
Q5. 仲介手数料最大70%OFFが、なぜローン審査を有利にするのか?
これは不動産業界の「公開されていない攻略法」ですが、初期費用を抑えることは審査の承認率を劇的に引き上げます。
通常、物件価格の約3%〜10%かかる諸費用(仲介手数料、登記費用等)をすべてローンに組み込む「フルローン」は、銀行にとってリスクが高く、審査が厳しくなります。リブレステートで仲介手数料を削減すれば、その浮いた現金を「頭金」や「既存ローンの完済」に充てることが可能。
結果として、借入比率(LTV)が下がり、銀行のスコアリングが飛躍的に向上します。これは、他社には真似できないリブレステート独自の審査攻略術です。
詳しい仕組みはこちら:
仲介手数料最大70%OFF!リブレステートが安さと高品質を両立できる理由本記事に掲載されている情報は、2026年3月現在の一般的な住宅ローンおよび福岡県内の不動産市場動向に基づいたものです。実際のローン審査結果は、金融機関の独自の判断や個人の信用状況、物件の詳細によって異なります。具体的な借入計画については、必ず専門の金融機関や、弊社のような実務経験豊富な不動産会社にご相談ください。本記事の内容によるいかなる損害についても、当社は一切の責任を負いかねます。