【2026年最新】福岡市住宅ローン完全ガイド|金利上昇期の住み替え・審査・売却術
- 2026年の福岡市における住宅ローン金利の最新動向と、金利上昇局面で後悔しない「変動・固定」の選び方。
- 「今の家を売り、新しい家を買う」住み替え時に必須となるダブルローンやつなぎ融資の具体的な活用シミュレーション。
- 福岡銀行や西日本シティ銀行など、地元の金融機関に評価される「審査通過の加点ポイント」とローン残債ありの売却術。
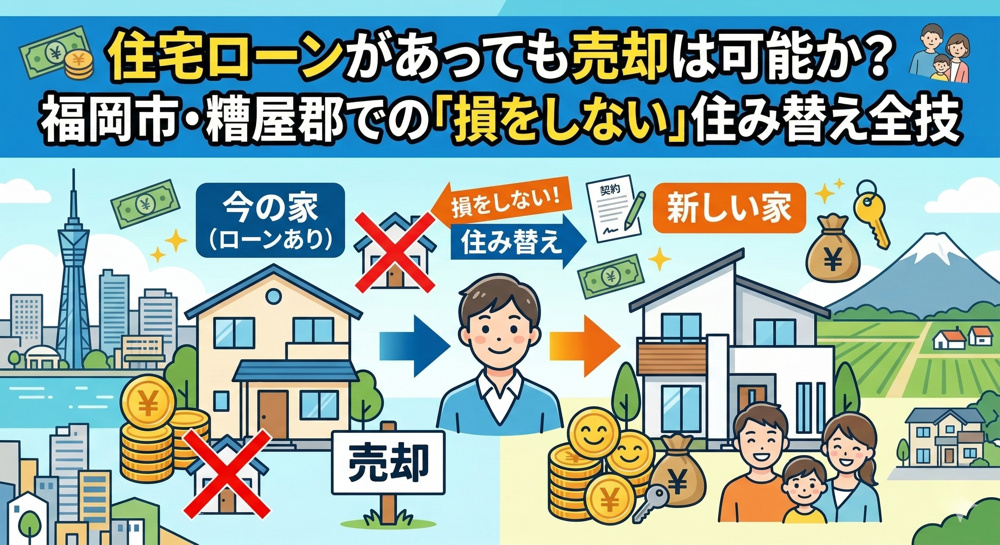
今の家のローンが残っていても住み替えは可能です。まずはあなたの家の「本当の価値」を知ることから始めましょう。

※バナークリックで無料査定フォームへ。最短当日回答!
2026年、福岡市の不動産市場は大きな転換点を迎えています。天神ビッグバンや博多コネクティッドによる再開発が完了フェーズに入り、利便性が高まった中央区や博多区のマンション価格は高騰。一方で、日銀の政策金利引き上げに伴い、長らく続いた超低金利時代が終わりを告げ、住宅ローンの選び方が「資産防衛」の鍵を握るようになりました。
「住宅ローンがまだ残っているけれど、子供の成長に合わせて大橋や姪浜の広い一戸建てに住み替えたい」「千早や香椎のマンションを売却して、老後の資金を確保しつつ便利な都心へ移りたい」――こうした悩みを持つ福岡市民の方々へ向けて、不動産のプロが2026年版の住宅ローン戦略を徹底解説します。

住宅ローン金利の現状は?変動と固定どちらを選ぶべき?
2026年現在、住宅ローン選びで最も多い質問が「金利」についてです。結論から申し上げますと、「金利上昇のリスクをどこまで許容できるか」という家計の体力によって正解は異なります。
現在、福岡銀行や西日本シティ銀行などの地方銀行、あるいはネット銀行においても、変動金利は依然として低水準を保っているものの、固定金利(全期間固定)は先行して上昇傾向にあります。2026年2月には主要な固定金利が2.26%に到達するなど、借り換えや新規借り入れのタイミングを計るのが非常に難しくなっています。
A. メリットは、依然として圧倒的に低い初期金利(0.3%〜0.5%前後)を享受できる点です。これにより、借入額が同じでも月々の支払額を抑えられ、福岡市内の高額な物件にも手が届きやすくなります。デメリットは、返済期間中に金利が大幅に上昇した場合、未払利息が発生したり、将来の返済額が跳ね上がったりするリスクがあることです。ただし、一般的に「5年ルール(5年間は支払額据え置き)」や「125%ルール(増額幅は25%以内)」が適用される契約が多いため、急激な変動へのバッファは存在します。
- 変動金利が向いている人: 返済期間が20年以内と短い、あるいは繰り上げ返済の余力が十分にある。将来の収入増が見込める。
- 固定金利が向いている人: 35年のフルローンを予定しており、毎月の返済額が1円でも変わると家計が回らなくなる。将来の金利変動に不安を感じたくない。
- ミックスローンが向いている人: 変動の低金利と固定の安心感の両方を取りたい。福岡市内の地銀ではこの提案も増えています。
あわせて読みたい:
福岡市で住宅ローンを組むなら?金利上昇局面の選び方と対策を専門家が伝授
住み替え時のローンはどう組む?「買い先行」を実現する手法
「今の自宅を売却して、新しい家を買いたい」という住み替えの相談が急増しています。特に早良区の高取・昭代エリアや城南区の別府・鳥飼エリアなど、人気の文教地区へ移動したい子育て世代にとって、最大の壁は「資金のタイミング」です。
「買い先行」と「売り先行」の違いとは?
住み替えには大きく分けて2つのパターンがあります。それぞれのメリット・デメリットを整理しましょう。
| 項目 | 買い先行 | 売り先行 |
|---|---|---|
| 概要 | 新居を先に決めてから旧居を売る | 旧居を先に売却してから新居を探す |
| メリット | 納得いくまで物件を探せる。引越しが1回で済む。 | 売却価格が確定するため資金計画が狂わない。 |
| デメリット | ダブルローンの負担が発生する可能性がある。 | 仮住まいの費用と引越し2回分の手間がかかる。 |
| 適した地域 | 物件供給が少ない人気エリア(天神周辺など) | 売却に時間がかかる可能性がある郊外エリア |

ダブルローンとつなぎ融資、どちらを使うべき?
「買い先行」を選択する場合、一時的に「今の家のローン」と「新しい家のローン」が重複するダブルローン(二重ローン)の状態になります。これを金融機関が承認するためには、年収に対する返済負担率(返済比率)が非常に厳しくチェックされます。
もしダブルローンの審査が通らない場合は、「つなぎ融資」を検討します。これは、旧居が売れるまでの間、一時的に新居の購入代金を借り入れ、売却代金が入った時点で一括返済する仕組みです。金利は通常の住宅ローンより高めですが、仮住まい費用を考えれば合理的な選択肢となる場合が多いです。
A. 福岡の地銀は地元の不動産動向に精通しているため、物件の査定評価を適切に行ってくれます。しかし、2026年現在は与信審査が厳格化されており、特に「完済時年齢」や「健康状態(団信への加入可否)」が重視されます。転職直後の方や自営業の方は、事前に弊社のような専門家を通じたプレ審査をおすすめします。
こちらの記事も参考にしてください:
福岡市で住宅ローン審査はどう進む?基準や必要書類、地銀ごとの傾向を徹底比較
福岡市の金融機関を比較するポイントは?地銀・メガ・ネット銀行の選び方
福岡市で住宅ローンを検討する際、選択肢は大きく3つに分かれます。それぞれの特徴を理解し、自分の属性(年収、勤務先、物件)に合った銀行を選びましょう。
1. 地方銀行(福岡銀行、西日本シティ銀行など)
最大の強みは「対面での柔軟な相談」と「地元不動産への深い理解」です。特に住み替えや相続が絡む複雑なケースでは、ネット銀行では対応できない個別の事情を考慮した融資を行ってくれることがあります。また、金利優遇幅も大きく、変動金利であればネット銀行に引けを取らない水準を提示されることも珍しくありません。
2. メガバンク(三菱UFJ銀行、三井住友銀行など)
大手企業にお勤めの方や、一定以上の年収がある方に対して、非常に低い金利を提示することがあります。また、全国対応の審査基準があるため、県外からの転勤に伴う購入などでは手続きがスムーズです。
3. ネット銀行(auじぶん銀行、住信SBIネット銀行など)
金利の低さと、がん保障などの充実した団体信用生命保険(団信)が魅力です。ただし、審査は機械的で厳しく、提出書類も多岐にわたります。また、土地から購入して注文住宅を建てる場合の「分割融資」に対応していないケースがあるため注意が必要です。
- 金利: 表面金利だけでなく、事務手数料や保証料を含めた実質金利で比較。
- 団信: 2026年は「がん50%保障」「全疾病保障」などが付帯したプランが人気です。
- 審査スピード: 福岡市の人気物件(博多駅周辺の築浅マンションなど)はスピード勝負です。事前審査が数日で終わるか確認しましょう。
- 連帯債務・ペアローン: 共働き世帯が増えているため、夫婦で合算して借りられるプランの充実度も重要です。
住宅ローン審査を確実に通す秘訣は?加点ポイントを公開
「自分はいくらまで借りられるのか?」「審査に落ちたらどうしよう」と不安に感じる方も多いでしょう。実は、銀行が見ているポイントは大きく分けて2つ。「本人の信用力」と「物件の担保価値」です。

審査落ちを防ぐための「3つの絶対ルール」
- 他社借入の整理: カードローン、車のローン、スマートフォンの分割払いなどが残っていると、住宅ローンの借入可能額が大幅に減ります。可能な限り完済してから申し込みましょう。
- 個人信用情報の確認: 過去にクレジットカードの支払いが1日でも遅れたことがある場合、それが「異動」として記録されている可能性があります。不安な方は、CICなどの機関で自分の情報を開示してみるのが一番の近道です。
- 「返済比率」の適正化: 年収に占める年間のローン返済額の割合(返済比率)は、通常30%〜35%以内が目安です。2026年の金利上昇局面では、銀行が「審査金利(実行金利より高い金利)」で計算するため、余裕を持った資金計画が必要です。
A. 一般的に「勤続1年以上」を条件とする銀行が多いですが、同じ職種でのキャリアアップ転職であれば、半年でも審査の土台に乗るケースが増えています。特に福岡市の成長企業へお勤めの方は、将来性を含めて評価されることがあります。
万が一、審査に落ちてしまった方はこちら:
住宅ローンの審査に落ちた場合はどうする?福岡市でのリベンジ対策と相談先を解説
ローン残債がある家を売却するには?オーバーローンの解決法
「家の価値よりもローンの残りが多い(オーバーローン)」状態でも、住み替えを諦める必要はありません。福岡市のように地価が上昇しているエリアでは、数年前の購入価格よりも高く売れる可能性が十分にあります。
オーバーローン解決の3ステップ
1. 正確な査定額を把握する: まずは、あなたの家が今、市場でいくらで売れるかをリアルに算出します。AI査定だけでなく、現地の状況を加味した「訪問査定」が必須です。
2. 手出し資金の確認: 売却額がローン残債を下回る場合、その差額を自己資金(貯金)で埋める必要があります。あるいは、「住み替えローン」を利用して、新居のローンに旧居の残債を上乗せして借りる方法もあります。
3. 売却戦略を立てる: 東区の照葉やアイランドシティのような人気エリアであれば、強気の価格設定でスタートし、徐々に調整していく戦略が有効です。一方で、早期売却が必要な場合は、不動産会社による「直接買取」も検討しましょう。
福岡市内のマンション価格は、2021年〜2024年にかけて大きく上昇しました。この時期より前に購入された物件であれば、ローン残債を大幅に上回る価格で成約する事例が続出しています。まずは一度、机上査定だけでも受けてみる価値があります。
2026年、福岡市で賢く住宅ローンを組むためのFAQ
A. 住宅ローン控除は、借入限度額や控除率が以前よりも縮小される傾向にありますが、依然として大きな節税効果があります。特に「ZEH(ネット・ゼロ・エネルギー・ハウス)」や「省エネ適合住宅」など、環境性能が高い物件ほど優遇されます。中古物件を購入してリフォームする場合も対象となるため、事前に確認が必要です。
A. 福岡市では、三世代同居のための住宅改修補助金や、耐震補強に関する助成など、自治体独自の支援策が年度ごとに更新されます。また、フラット35を利用する場合、福岡市が指定する子育て支援の条件を満たせば、金利が一定期間引き下げられるプランもあります。
A. 銀行は物件の「担保価値」を評価するため、利便性が高く、将来も価格が落ちにくいエリアの物件は、ローン審査において有利に働きます。博多駅徒歩圏内や、西鉄大牟田線の特急停車駅である大橋、地下鉄空港線の姪浜などは、資産価値が高く評価されるため、フルローンが通りやすい傾向にあります。
まとめ:2026年の福岡市住み替えは「情報の速さ」が成否を分ける
住宅ローンは、ただ「安く借りる」ための手段ではありません。あなたの人生の選択肢(住み替え、教育、老後)を広げるための戦略的なツールです。2026年の福岡市という、日本でも有数の勢いがある都市で不動産を動かすなら、最新の金利動向とエリア特有の相場感覚を併せ持つパートナーが必要です。
株式会社リブレステートでは、住宅ローンのプロフェッショナルが、あなたの資金計画から売却、購入までをワンストップでサポートします。「自分の家がいくらで売れるのか?」「ローンはいくらまで組めるのか?」という小さな疑問から、ぜひ私たちにお聞かせください。
免責事項:本記事に掲載されている情報は2026年現在の市場動向や各金融機関の一般的傾向に基づくものであり、将来の金利変動や審査結果を保証するものではありません。住宅ローンの契約にあたっては、各金融機関の最新の条件を必ずご確認ください。また、不動産売却の査定額は市場状況や物件の状態により変動します。