福岡市で住宅ローン審査はどう進む?基準や必要書類も確認しよう
福岡市や糟屋郡エリアでマイホーム購入を検討されている皆さま、「住宅ローン審査に通るかどうか不安…」と夜も眠れない日々を過ごしていませんか?
特に2025年から2026年にかけては、金利情勢の変化や物件価格の高騰など、ニュースで不安な情報ばかりが目に入り、余計に焦りを感じている方も多いはずです。
住宅ローンの審査基準は、一見すると複雑でブラックボックスのように思えます。しかし、実は金融機関が見ているポイントは非常に明確であり、「基準を正しく知ること」こそが最大の審査対策となります。
この記事では、福岡エリアの地域密着型不動産会社として長年培ってきた経験をもとに、審査通過のための「裏付けのある戦略」を徹底解説します。
【2026年最新】「金利ある世界」突入で福岡・糟屋の審査はどう変わる?
2025年の政策変更を受け、2026年は本格的に「金利のある世界」への適応が求められる年となりました。最新の市場動向を見ると、福岡銀行や西日本シティ銀行などの地方銀行でも、変動金利(優遇後)がかつての0.7%〜0.9%台から、属性によっては1.1%〜1.2%台程度へとじわりと上昇傾向にあります。
「金利が上がったから買い時じゃない」と思われるかもしれませんが、プロの視点は異なります。福岡市内の地価公示価格は依然として上昇を続けており、特に天神ビッグバンの波及効果で周辺区の価格も高止まりしています。
この状況下で、「今の金利水準(歴史的に見ればまだ超低金利)」で「審査を確定させておく」ことの重要性がかつてないほど高まっています。
特に、福岡市からの転出超過が続く「糟屋郡(志免町、粕屋町、新宮町など)」は、競争率が激化しています。「良い物件が出たらすぐ買付を入れる」スピード感が求められるため、物件探しの前に住宅ローンの事前審査(仮審査)を通過させておくことが、2026年の購入戦略における絶対条件と言えるでしょう。
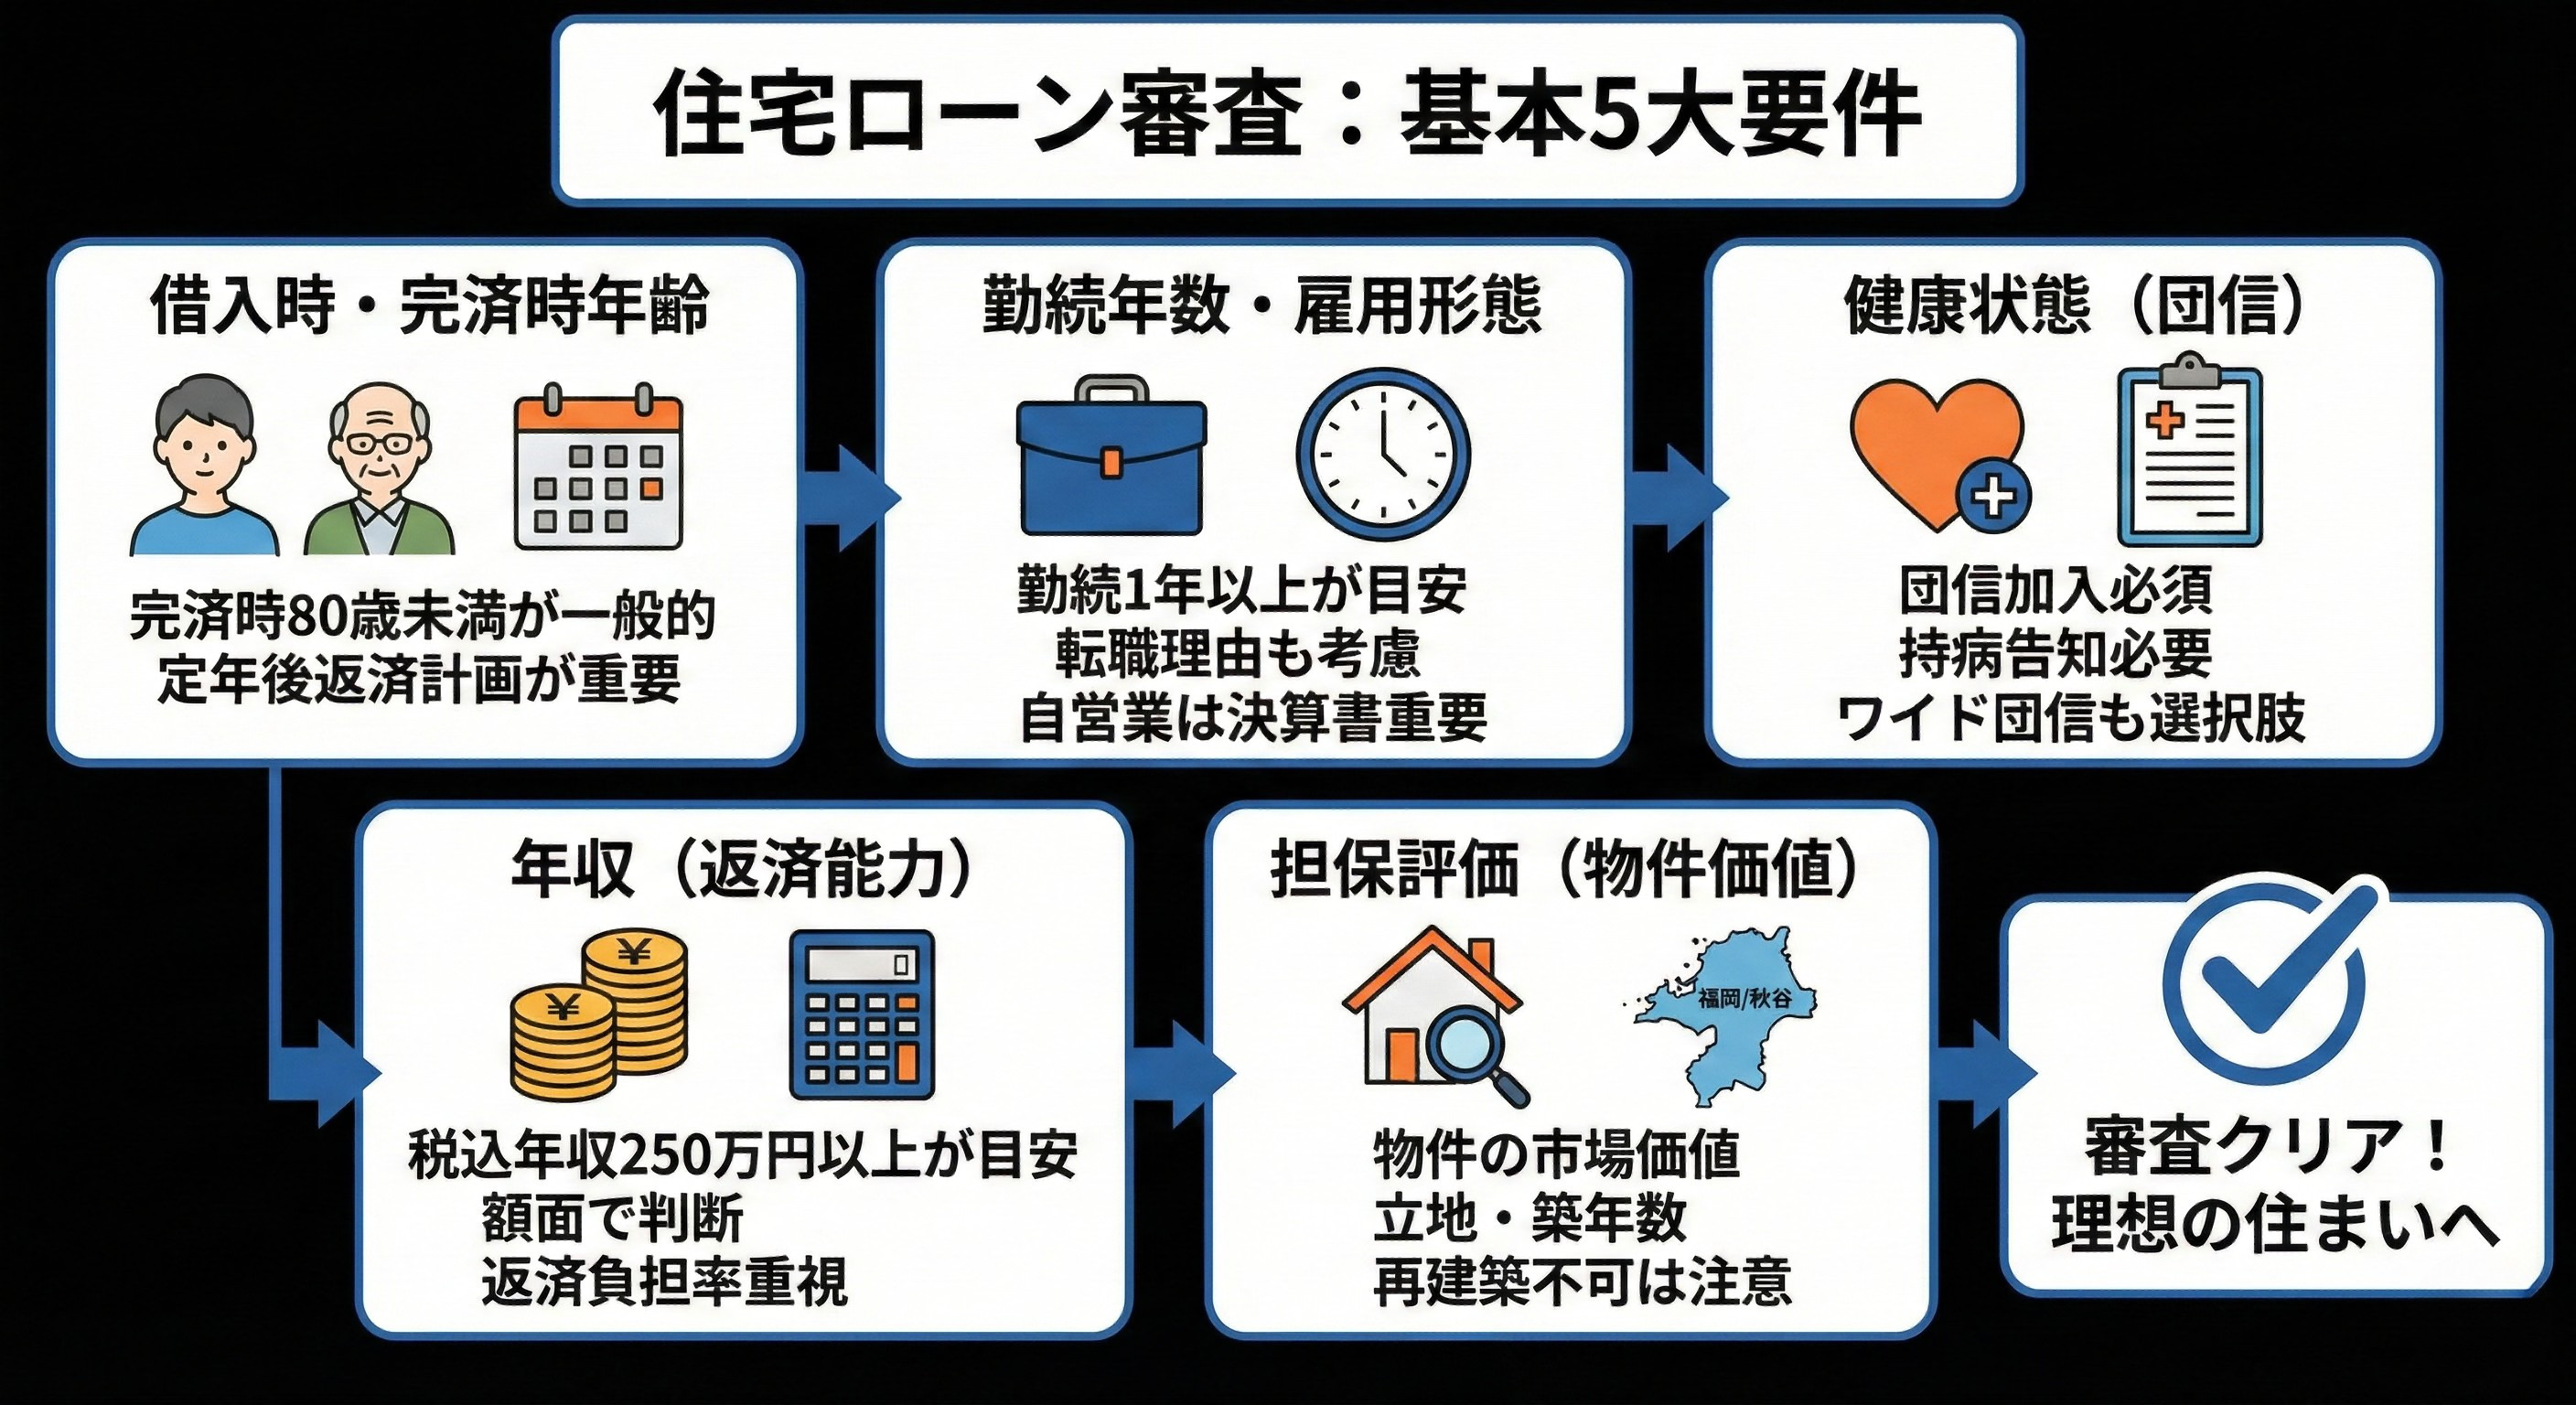
1. 福岡市・糟屋郡で住宅ローン審査に通るための「基本5大要件」
住宅ローン審査において、金融機関がチェックするポイントは多岐にわたりますが、まずは「土俵に乗る」ための基本的な5つの要件を押さえましょう。国土交通省の調査データに基づき、福岡エリアの金融機関が特に重視している項目を解説します。
① 完済時年齢と借入時年齢
多くの金融機関が「完済時の年齢」を80歳未満〜85歳未満と設定しています。しかし、審査の実態としては「定年退職(60歳〜65歳)までにどれだけ残債を減らせるか」が厳しく見られます。
例えば40歳で35年ローンを組む場合、完済は75歳です。退職後の返済計画が不透明だと判断されると、審査金利が高くなったり、借入可能額が減額されたりする可能性があります。
② 勤続年数と雇用形態
「勤続3年以上ないとダメ」というのは一昔前の話です。現在は、勤続1年以上あれば審査の土俵に乗る金融機関がほとんどです。
さらに、福岡銀行や西日本シティ銀行などの地方銀行でも、職種や業界の安定性(例:看護師、公務員、インフラ系など)によっては、勤続半年や1年未満でも相談可能なケースが増えています。
ただし、自営業者の場合は「3期分の決算書」で黒字が継続していることが求められるなど、会社員よりもハードルが高くなる傾向にあります。
③ 健康状態(団体信用生命保険)
意外な落とし穴が「健康状態」です。住宅ローンを組むには、原則として「団体信用生命保険(団信)」への加入が必須です。
高血圧や糖尿病などの持病がある場合、通常の団信に入れないことがあります。その場合、「ワイド団信」という加入条件が緩和されたタイプを選ぶことになりますが、金利が0.2%〜0.3%ほど上乗せされるのが一般的です。
④ 年収(返済能力)
福岡エリアの地銀における最低年収基準の目安は、「税込年収250万円以上」が一つのラインと言われています。もちろん、年収400万円以上であれば選択肢は大きく広がります。
ここで重要なのは「額面」の金額です。源泉徴収票の「支払金額」を確認しましょう。
⑤ 担保評価(物件の価値)
「あなた」の信用だけでなく、「購入する物件」に価値があるかも審査されます。
特に糟屋郡(志免町、須恵町など)の古い戸建てや、再建築不可の物件などは、担保評価が出にくく、希望額の融資が降りないケースがあります。逆に、新宮町や粕屋町の区画整理地内などは評価が出やすい傾向にあります。
2. 年収だけじゃない!返済負担率と「見えない借金」の落とし穴
「年収は足りているはずなのに、なぜか審査に落ちた…」
そんな時に最も疑われる原因が、返済負担率(返済比率)のオーバーと、他社からの借入状況です。
返済負担率の計算式
返済負担率とは、「年収に占める年間返済額の割合」です。
一般的に、30%〜35%以内が審査上の上限基準とされていますが、無理なく返済できる理想値は20%〜25%です。
多くの銀行では、実際に適用される金利(例:0.975%)ではなく、審査用の高めの金利(例:3.0%〜4.0%程度)を使って返済負担率を計算します。
「今の金利なら返せる」と思っていても、銀行側は「将来金利が上がっても返せるか」を厳しくチェックしているのです。
スマホの分割払いも「借金」です
審査でマイナス評価となる「他の借入」には以下のようなものが含まれます。
- 自動車ローン(残債がある場合)
- カードローン・キャッシング
- クレジットカードのリボ払い
- スマートフォンの機種代金分割払い
特に見落としがちなのがスマホの分割払いです。これらに滞納歴があると、個人信用情報機関(CICなど)に記録が残り、住宅ローン審査で即NGとなるケースがあります(いわゆるブラックリスト)。
不安な方は、事前にCICで自分の信用情報を開示請求してみることを強くおすすめします。
3. 【2026年版】福岡銀行・西日本シティ銀行など金融機関別の審査傾向と攻略法
福岡エリアで住宅ローンを組む場合、多くの人が検討するのが地元トップバンクである「福岡銀行」と「西日本シティ銀行」、そして「JA」や「ネット銀行」です。
それぞれの特徴を比較してみましょう。
| 金融機関 | 特徴と強み | こんな人におすすめ |
|---|---|---|
| 福岡銀行 (プレミアム住宅ローン) |
年収や属性が良い場合、ネット銀行並みの低金利が出ることも。がん団信や8大疾病保障などのオプションが非常に充実している。 | 年収が安定しており、万が一の病気に備えて保障を手厚くしたい方。 |
| 西日本シティ銀行 (NCB建築名人など) |
最長50年ローンに対応しているのが最大の特徴。月々の返済額を抑えたい場合に有利。審査スピードも速い傾向。 | 20代〜30代前半で、月々の支払額を下げて余裕を持ちたい方。 |
| 福岡中央銀行 | 地域密着型で、個別の事情(勤続年数が短い、自営業など)を柔軟に聞いてくれるケースがある。新婚・子育て応援プランも。 | 大手行で審査が厳しかった方や、対面でじっくり相談したい方。 |
| ネット銀行 (auじぶん銀行など) |
金利は圧倒的に低いが、審査基準(特に年収や物件評価)は厳格。対面窓口がないため手続きはすべて自分で行う必要がある。 | ITリテラシーが高く、とにかく金利コストを極限まで下げたい方。 |
最近の傾向として、福岡銀行や西日本シティ銀行もネット銀行に対抗し、金利競争が激化しています。しかし、審査においては「人柄」や「将来性」を加味してくれる地方銀行の方が、福岡市・糟屋郡で働く方には通りやすい傾向があります。
4. 審査落ちを防ぐために「今すぐやるべき」3つの準備
住宅ローン審査は「落ちてから考える」では遅いです。一度審査に落ちた履歴は、短期間であれば他の金融機関にも共有される可能性があるからです。
一発合格を目指すために、今すぐできる準備を3つ紹介します。
① 既存の借入を整理・完済する
車のローンがあと少し残っているなら、手持ち資金で完済してしまうのがベストです。また、使っていないクレジットカード(キャッシング枠付き)があれば解約しましょう。
「キャッシング枠」がついているだけで、実際にお金を借りていなくても「借りる可能性がある」とみなされ、借入限度額から差し引かれることがあります。
② メインバンクでの積立実績を作る
給与振込口座として使っている銀行で住宅ローンを申し込むと、審査がスムーズになることがあります。毎月決まった額を積立貯金するなどして、「計画的にお金を貯められる人だ」という実績(信用)を作っておきましょう。
③ 自己資金(頭金・諸費用)を確保する
フルローン(頭金0円)も可能ですが、審査のハードルは上がります。物件価格の1割〜2割程度の頭金を用意できると、金融機関への心証は劇的に良くなり、優遇金利の幅が拡大することもあります。
また、諸費用(仲介手数料、登記費用など)は現金で用意するのが原則ですので、最低でも物件価格の5%〜8%程度の現金は手元に残しておく必要があります。
5. よくある質問(Q&A)
事前審査は、申告された年収や勤続年数をもとに「融資が可能かどうかの目安」を最短即日〜数日で判断するものです。
本審査は、売買契約後に正式な書類(住民票、印鑑証明、源泉徴収票の原本など)を提出し、信用保証会社が詳細にチェックします。健康状態(団信)の審査もここで行われます。
事前審査に通っても、本審査で「健康状態」や「物件の担保価値」に問題が出れば落ちることがあるため、最後まで気は抜けません。
原則は勤続1年以上が望ましいですが、「ステップアップのための転職」や「同業種への転職」であれば、勤続年数が短くても審査対象として認めてもらえるケースが増えています。
職務経歴書や雇用契約書を提出し、転職の理由がポジティブであることを銀行に説明する必要があります。私たちのような不動産会社が、銀行担当者に補足説明を行うことで審査に通った事例も多数あります。
はい、可能です。多くの金融機関で、パート・アルバイト等の収入でも、一定の条件(勤続年数や年収額)を満たせば、主たる債務者(夫)の年収に合算して審査を受けることができます。
ただし、合算者が「連帯保証人」になる必要があるため、妻側も団体信用生命保険の加入対象になるかなど、条件確認が必要です。
【お客様の声】糟屋郡で理想のマイホームを購入!
須恵町在住 K様(30代・会社員)
「車のローンが残っていたため審査が不安でしたが、リブレステートさんに相談したところ、『まずはこのローンを完済する計画を立てましょう』と親身にアドバイスをいただきました。
また、私の勤務先に強い地方銀行を紹介してもらい、無事に満額融資で承認が降りました!プロに相談して本当に良かったです。」
6. まとめ:事前審査は「早め」が勝利のカギ
福岡市・糟屋郡の不動産市場は依然として活況です。人気エリアの物件は、情報公開から数日で申し込みが入ることも珍しくありません。
いざ「この家が欲しい!」と思った時に、住宅ローンの審査が終わっていなければ、ライバルに先を越されてしまいます。
だからこそ、「物件を探し始めると同時」に「事前審査」を済ませておくことが、理想の住まいを手に入れるための最強の戦略です。
私たちリブレステートは、単なる物件紹介だけでなく、お客様一人ひとりの状況に合わせた「通りやすい銀行の選定」や「資金計画の作成」を得意としています。
「自分は借りられるのかな?」と不安な方は、まずはお気軽に無料相談をご利用ください。あなたのマイホーム購入を全力でサポートいたします。
※本記事は2026年1月時点の情報を基に作成しています。金利情勢や各金融機関の審査基準は変動する可能性がありますので、最新情報は必ず各金融機関の公式サイト等でご確認ください。
※審査結果を保証するものではありません。
▼あなたの不動産価値、今すぐチェック!
【株式会社リブレステートへのお問い合わせ】
福岡市・糟屋郡の不動産売却に関するご質問・ご相談は、下記よりお気軽にご連絡ください。
■ 完全無料!売却査定のご依頼はこちら
https://www.librestate.co.jp/satei/
■ その他のご相談・お問い合わせ
https://www.librestate.co.jp/contact/
■ 会社ホームページ
https://www.librestate.co.jp/