住宅ローン 「本審査」 を確実に通すための完全ガイド
住宅ローン
「本審査」を確実に通すための
完全ガイド
1. 「事前審査」と「本審査」は何が違う?
売買契約の前に通過した「事前審査」。
しかし、まだ安心はできません。本審査こそが本番です。
事前審査(仮審査)
- 目的: 支払い能力の簡易チェック
- 審査期間: 1日〜3日程度
- 審査機関: 保証会社(または銀行のAI審査)
- 内容: 年収、勤続年数、他の借入状況など、主に「数字」の部分を見ます。
本審査
- 目的: 融資の最終決定
- 審査期間: 1週間〜2週間程度
- 審査機関: 銀行本店 + 保証会社
- 内容: 健康状態(団信)、物件の担保価値、提出書類の整合性など、「人」と「物件」を厳密にチェックします。
事前審査に通っていても、本審査で落ちる確率はゼロではありません。
特に「健康状態」と「物件の担保割れ」が主な否決理由となります。
2. 銀行はここを見る!
本審査の4大チェックポイント
① 個人信用情報(CIC)の履歴
クレジットカードの支払いや、スマホ端末代金の分割払いなどに「延滞」がないか、過去数年分を遡って確認されます。「うっかり入金忘れ」が命取りになることもあります。
② 健康状態(団信への加入)
住宅ローンを組むには、原則として「団体信用生命保険(団信)」への加入が必須です。過去3年以内の病歴や、現在の持病によっては加入できず、ローンが組めないケースがあります。
③ 返済比率(負担率)
年収に対して、年間の返済額がどのくらいの割合を占めるかです。一般的には「30%〜35%以内」が審査基準ですが、無理のない生活のためには「20%〜25%」に抑えるのが理想です。
④ 物件の担保評価
万が一返済が滞った時、銀行はその物件を売却して資金を回収します。「売買価格」と「銀行の評価額」に大きな乖離がある場合(特に古い中古戸建など)、希望額まで借りられないことがあります。
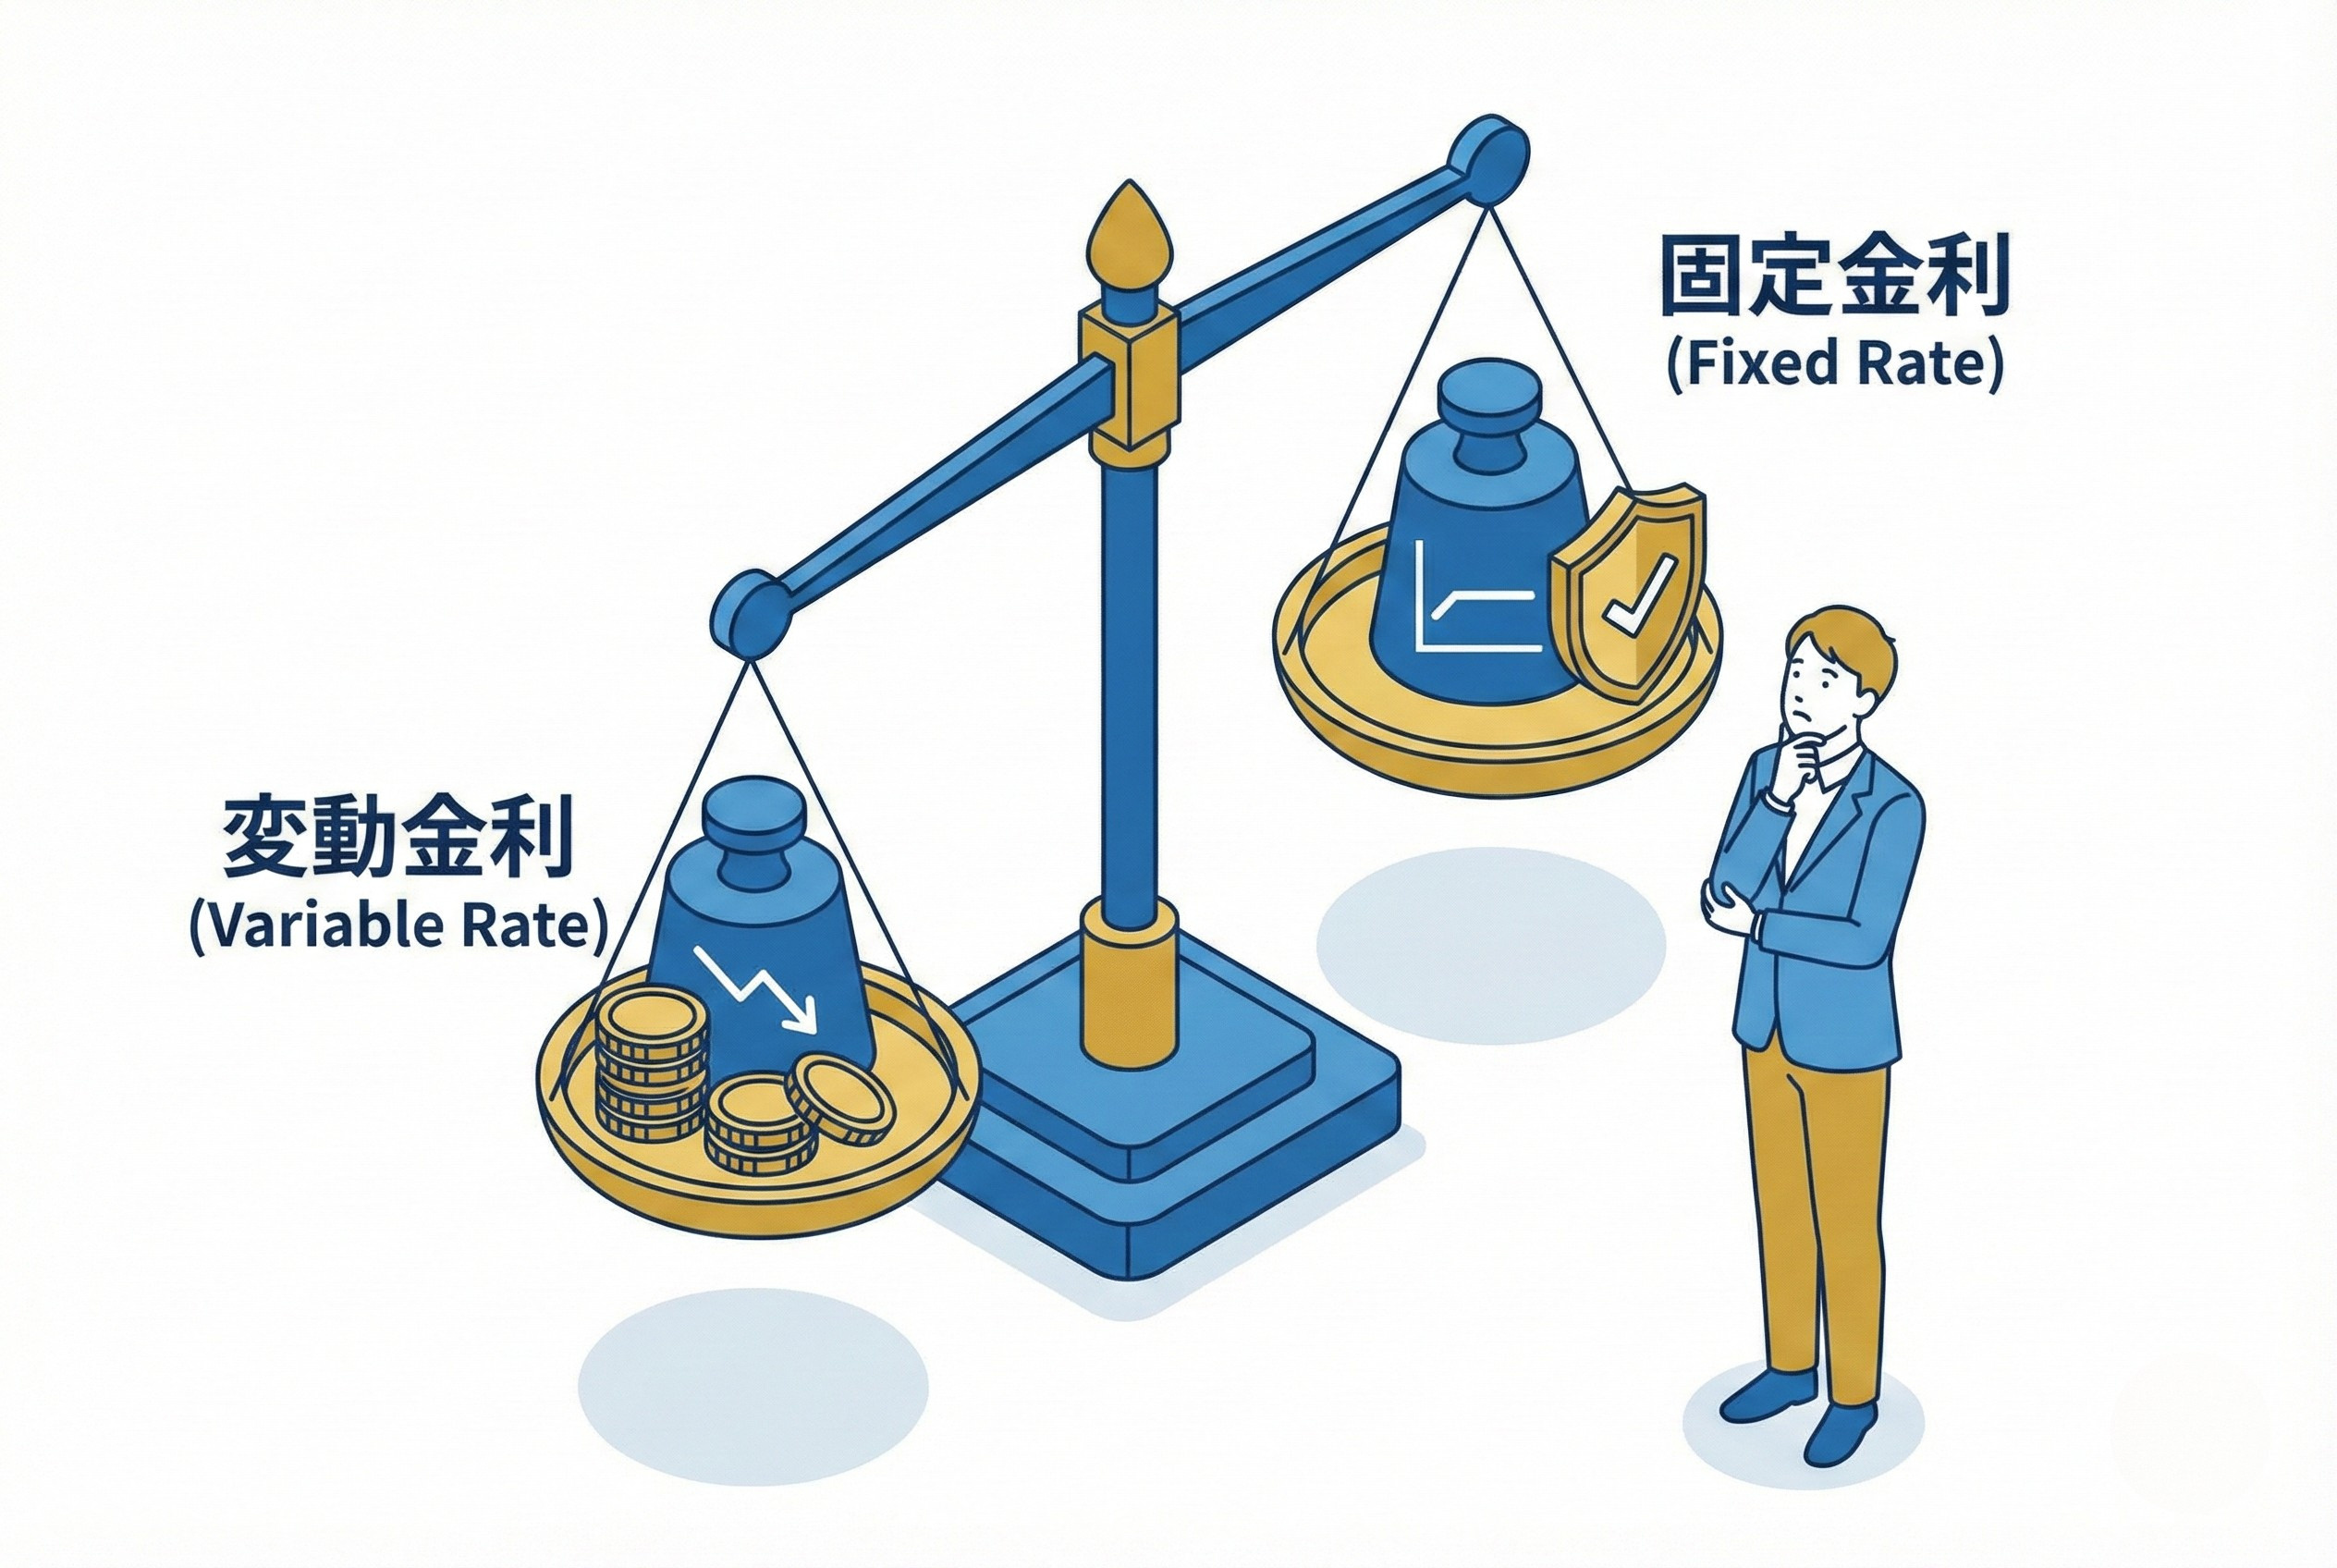
3. 変動金利 vs 固定金利:
今選ぶべきはどっち?
金利タイプの選択は、総支払額に数百万円の差を生む重要な決断です。
正解はありませんが、それぞれの特徴を理解しましょう。
| タイプ | メリット・デメリット | 向いている人 |
|---|---|---|
| 変動金利 |
【〇】 金利が圧倒的に低い(0.3%〜0.9%台)。 【×】 将来金利が上昇すると返済額が増えるリスクがある。 |
|
| 固定金利 (フラット35等) |
【〇】 完済まで金利が変わらず、計画が立てやすい。 【×】 変動金利に比べて金利が高い(1.8%〜2.0%台)。 |
|
【プロのアドバイス】
現状では、福岡エリアのお客様の約8割が「変動金利」を選択されています。しかし、金融政策の変更により今後は金利のある程度の上昇が見込まれます。「5年ルール・125%ルール」など、急激な支払い増を防ぐ仕組みがある銀行を選ぶのが安心です。
4. 万が一に備える
「団信(団体信用生命保険)」の選び方
「団信」とは、契約者が死亡・高度障害状態になった際に、住宅ローンの残債がゼロになる保険です。
最近は、死亡時だけでなく「がん」や「3大疾病」と診断されただけでローンがなくなる手厚いプランも増えています。
持病がある方のための「ワイド団信」
糖尿病や高血圧などの持病があり、通常の団信に入れない方でも、金利を少し(0.2〜0.3%程度)上乗せすることで加入できる「ワイド団信」があります。健康状態に不安がある場合は、事前にご相談ください。
5. 福岡・糟屋エリアの銀行選びと特徴
ネット銀行は金利が低いですが、審査が厳しく、対面相談ができないデメリットも。
地元福岡の銀行は、柔軟な審査と手厚いサポートが魅力です。
福岡銀行・西日本シティ銀行
福岡の2大地方銀行です。給与振込口座として利用している方も多く、手続きがスムーズ。がん団信などの保障内容も充実しており、ネット銀行に対抗できる金利キャンペーンを頻繁に行っています。
九州労働金庫(ろうきん)
審査基準が他の銀行と少し異なり、勤続年数が短い方や、派遣社員の方でも審査に通りやすい傾向があります。また、保証料が不要(金利に含まれる)という大きなメリットもあります。
6. 審査通過後に待っている
「金消契約(きんしょうけいやく)」とは
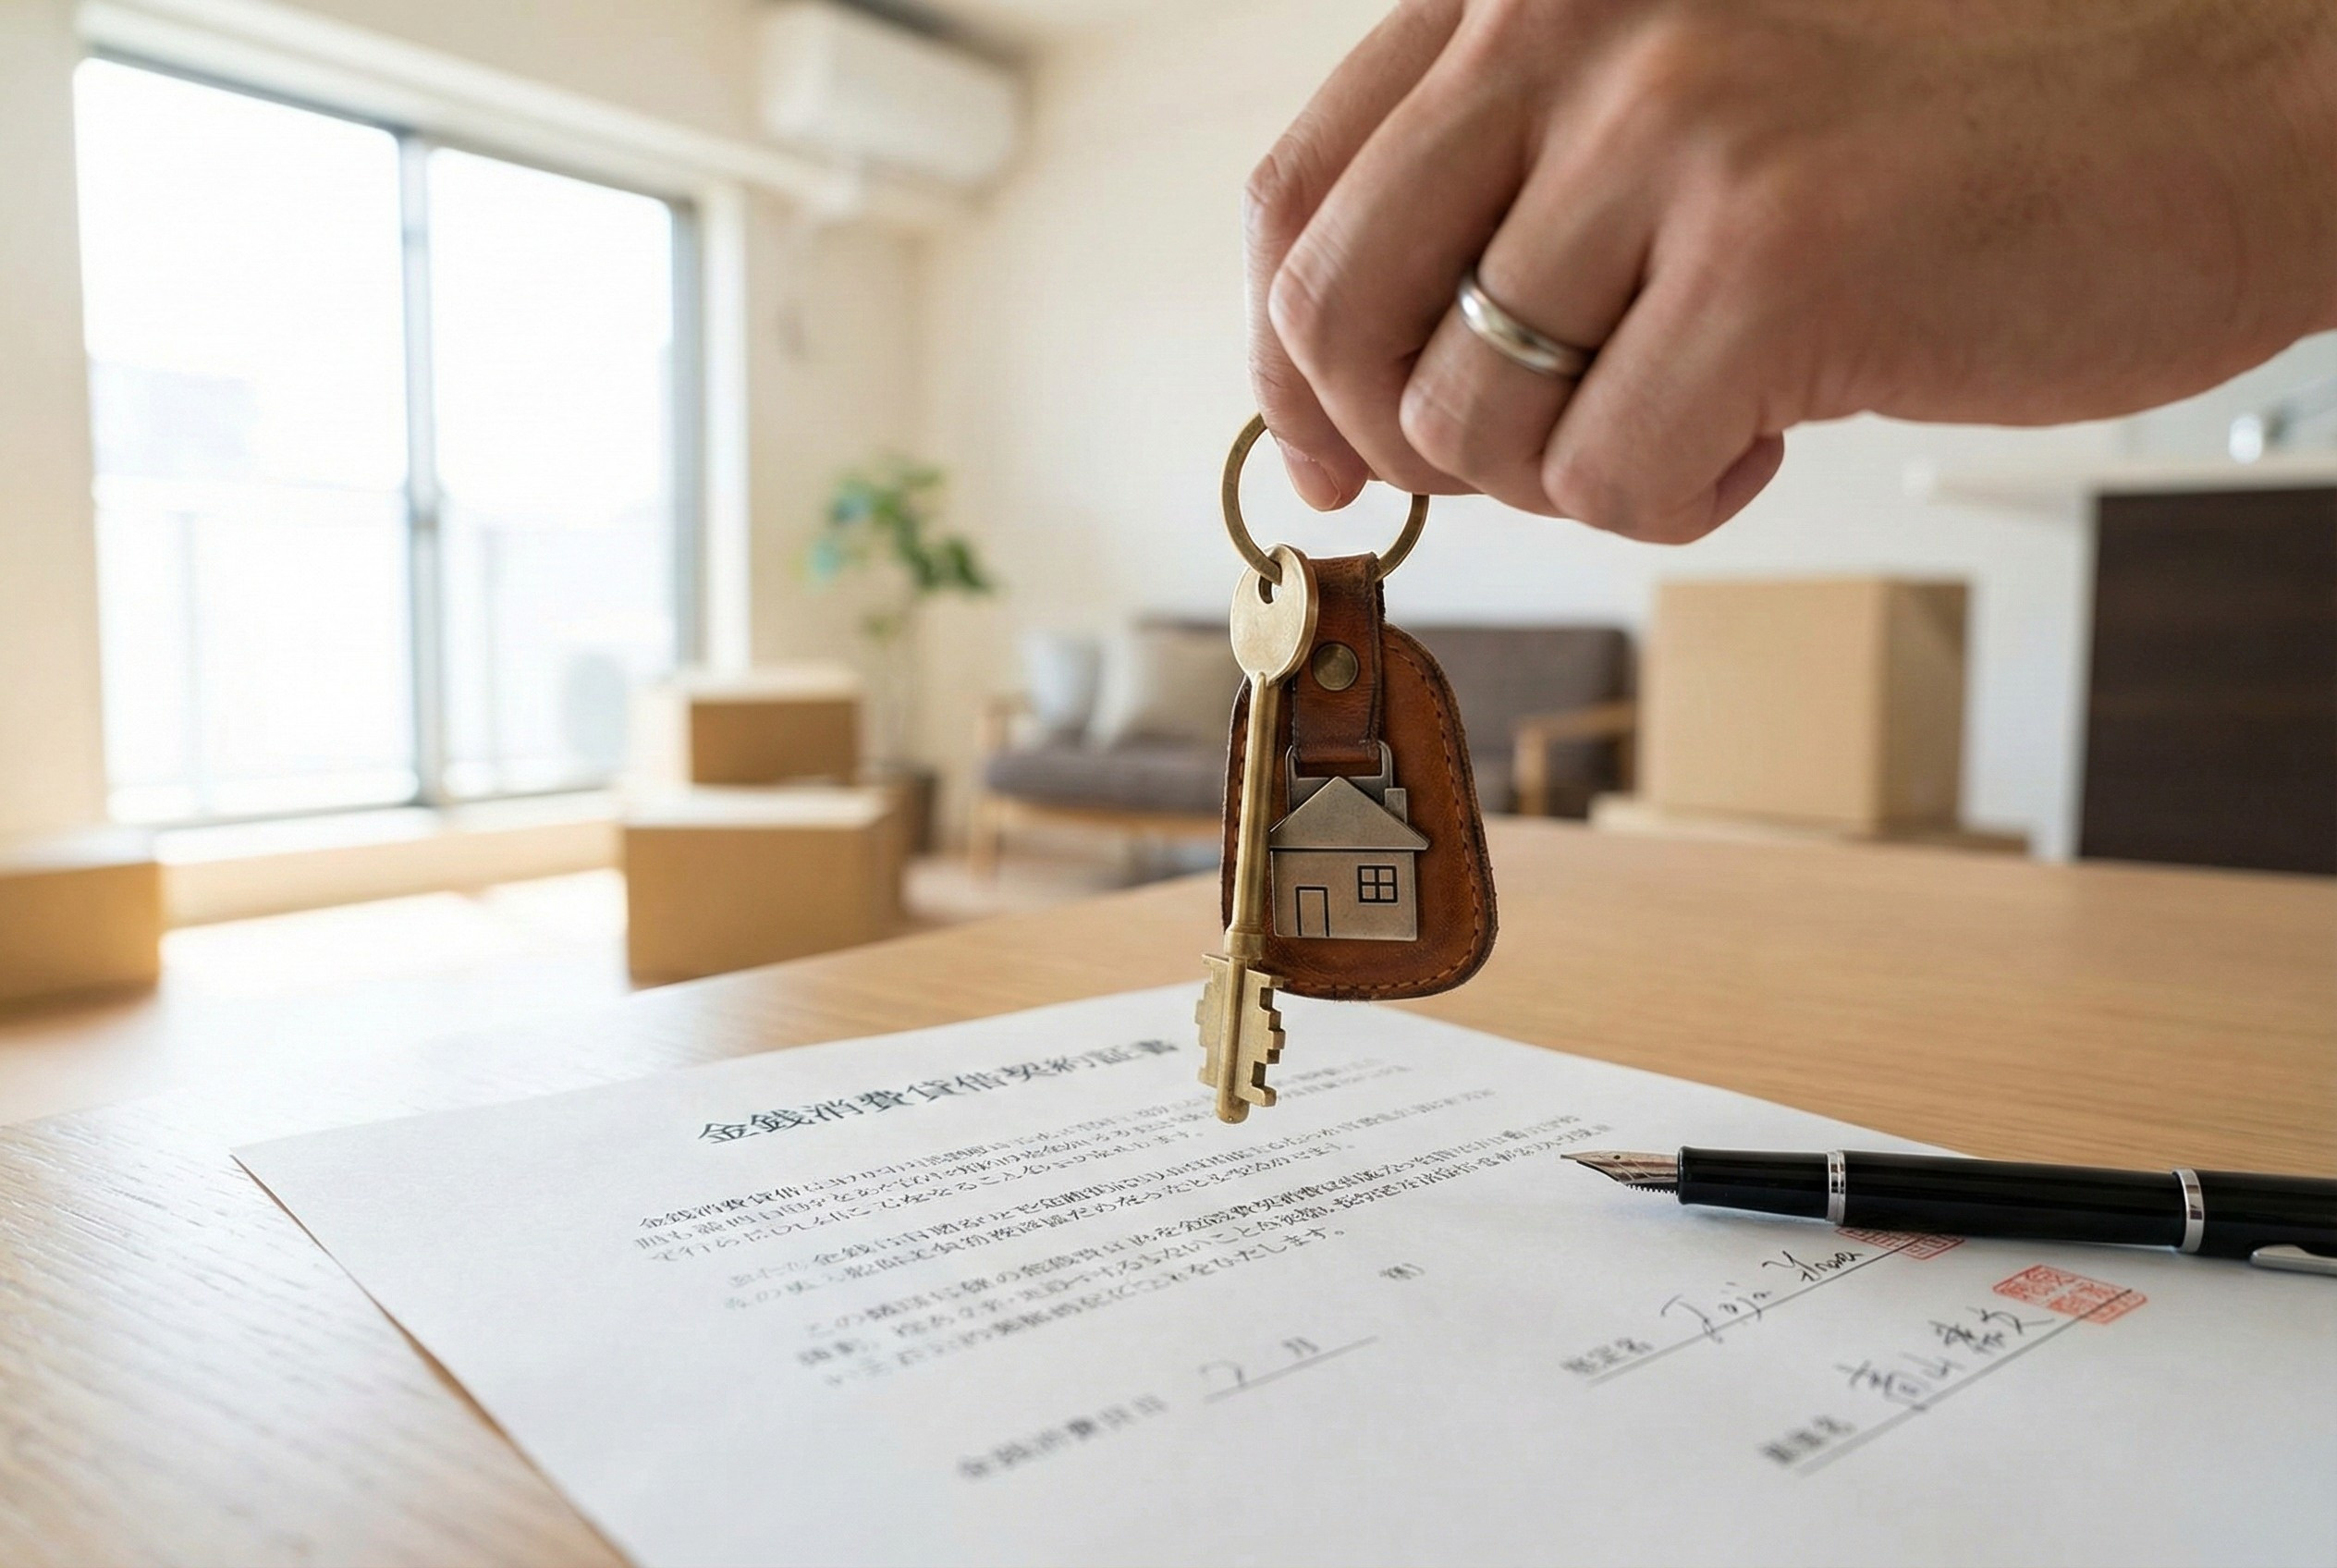
本審査に無事通過したら、最後に銀行と正式な契約を結びます。
これを「金銭消費貸借契約(金消契約)」と呼びます。
金消契約のポイント
-
実施タイミング:
引き渡し(決済日)の1週間〜2週間前に行います。 -
場所:
借り入れをする銀行の支店窓口に行きます(平日の日中のみ)。 -
手続き内容:
借入金額、金利、返済期間、引き落とし口座の最終確認を行い、署名・捺印します。実印と印鑑証明書が必要です。
7. よくある質問(Q&A)
妻が産休・育休中ですが、収入合算できますか?
はい、多くの銀行で可能です。ただし、「復職することが前提」となるため、復職時期の確認書類などが必要になります。借入可能額は復職後の見込み年収で計算されることが一般的です。
スマホ代の支払いが遅れたことがありますが、大丈夫ですか?
「何回遅れたか」「どれくらいの期間遅れたか」によります。CIC(個人信用情報)を取得して確認することをお勧めします。軽微なものであれば、事情説明書を提出することで通るケースもあります。
転職して3ヶ月ですが、ローンは組めますか?
原則は「勤続1年以上」ですが、同業種へのキャリアアップ転職や、看護師・保育士などの資格職であれば、1ヶ月目からでも審査可能な銀行があります。
【株式会社リブレステートへのお問い合わせ】
住宅ローンや資金計画に関するご相談はお気軽にご連絡ください。